Domain ffw-knellendorf.de kaufen?
Wir ziehen mit dem Projekt
ffw-knellendorf.de um.
Sind Sie am Kauf der Domain
ffw-knellendorf.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain ffw-knellendorf.de kaufen?
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **


Ähnliche Suchbegriffe für Betriebsausgabe
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
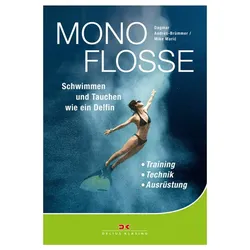
Monoflosse: Schwimmen und Tauchen wie ein Delfin. Training - Technik - AusrüstungSCHWIMMEN WIE EIN DELFIN Sie gleiten elegant durchs Wasser, schwimmen in anmutigen Wellenbewegungen wie Delfine oder Meerjungfrauen: Der neue Trendsport Monofin oder Mermaiding ist nicht nur schön anzusehen, er verlangt dem Schwimmer auch einiges an Kraft und Koordination ab. Doch ist die Monoflosse einmal gemeistert, können hohe Geschwindigkeiten erreicht werden. Die flexible Einzelflosse erlaubt dem Taucher dabei, die Schwimmbewegung eines Delfins zu imitieren. Dagmar Andres-Brümmer bietet in ihrem Buch einen umfassenden Überblick zu Training, Technik und Ausrüstung: * Monoflossenschwimmen für Anfänger: Wie erlerne ich die Schwimmtechnik? * Welche Monoflosse kaufen? Tipps zu Modellen, Material und weiterem Equipment * Finswimming, Freitauchen und Mermaiding: Schwimmen und Tauchen wie ein Delfin * Monoflossen für Kinder spielerisch lernen * Interessantes Hintergrundwissen und eindrucksvolle Bilder zum Flossenschwimmen Monofin und Mermaiding ? der neue Trend im Schwimm- und Tauchsport Ob im eigenen Pool, im Schwimmbad oder im Freiwasser: überall begeistern sich Wassersportler, Mermaids und Fitness-Fans für das Monoflosse-Schwimmen. Auch bei Kindern sind die hippen Flossen im Trend. Doch die Meerjungfrauenflosse kommt nicht nur bei Freizeitsportlern zum Einsatz. Sportlehrer und Profisportler haben Finswimming ebenfalls für sich entdeckt. Monoflossen eignen sich sogar zum Apnoetauchen, dem Freitauchen ohne Atemgerät. Voller Schwimmspaß mit nur einer Flosse ? entdecken auch Sie diese einzigartige Sportart für sich!19,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
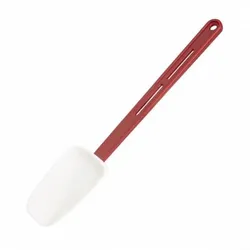
356 mm hitzebeständiger Spatel – Sicherheit und Schutz von Utensilien | Equipementpro356 mm hitzebeständiger Pfannenwender – Sicherheit und Schutz für Küchenutensilien | Equipementpro Schützen Sie Ihre Töpfe, Pfannen und Dosen mit dem hitzebeständigen Pfannenwender von Equipementpro (356 mm). Er besteht aus flexiblem Silikon und wurde speziell entwickelt, um Kratzer auf antihaftbeschichtetem Kochgeschirr zu vermeiden und dessen Lebensdauer zu verlängern. Mit seiner Hitzebeständigkeit bis 260 °C und dem langen, kühlen Griff ermöglicht dieser Pfannenwender sicheres Kochen und hält Ihre Hände von Hitzequellen fern. Sein ergonomisches Design und die integrierte Aufhängeöse ermöglichen eine einfache und praktische Aufbewahrung – ideal für vielbeschäftigte Profiküchen. Für ein noch kompletteres Set kombinieren Sie diesen Pfannenwender mit unserem 264 mm hitzebeständigen Pfannenwender von Equipementpro und unserem 255 mm professionellen Holzlöffel von Vogue – für all Ihre Kochbedürfnisse. Hitzebeständig bis 260 °C Weiches Silikon zum Schutz Ihres antihaftbeschichteten Kochgeschirrs Langer Griff für zusätzliche Sicherheit Cool-Touch-Griff für optimalen Komfort Leicht zu reinigen – spülmaschinenfest Praktisches Aufhängeloch für schnelles Aufbewahren Technische Daten: Marke: Equipementpro Länge: 356 mm Material: Weiches Silikon Gewicht: 120 g Hitzebeständig: bis 260 °C Pflegehinweise: Spülmaschinenfest10,59 €*Versand: 8,33 €Sichere Weiterleitung zum Anbieter


-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **


Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
Top-Angebote
Produkte zum Begriff Betriebsausgabe:
-
Meister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische QualifikationenMeister für Schutz und Sicherheit Gesetzessammlung - Handlungsspezifische Qualifikationen , 8. Auflage 2022, Stand 1. Februar 2022 Gesetzessammlung für die handlungsspezifischen Qualifikationen des "Meister für Schutz und Sicherheit". Das Buch beinhaltet alle aktuellen, nach dem Rahmenstoffplan relevanten Gesetze und Verordnungen. Die Gesetzesauszüge wurden auf Aktualität überprüft. U. a. wurden die Neuerungen im Strafgesetzbuch und in der Strafprozessordnung aufgenommen. Ebenfalls wurden weitere Gesetzessauszüge in die Gesetzessammlung eingefügt, die im neuen Rahmenplan genannt sind, wie z. B. das Gesetz zum Schutz von Geschäftsgeheimnissen oder das Gesetz gegen Wettbewerbsbeschränkungen. Da sich diese Gesetzessammlung auf den bloßen Abdruck von Gesetzen und Verordnungen beschränkt und keinerlei Kommentierungen enthält, ist sie als Hilfsmittel in der Prüfung zugelassen. , Nebelscheinwerfer > Beleuchtung , Auflage: 8. Auflage 2022 (Stand Februar 2022), Erscheinungsjahr: 20220216, Produktform: Kartoniert, Titel der Reihe: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen##~Gesetzessammlungen##, Redaktion: Zitzmann, Jörg, Edition: REV, Auflage: 22008, Auflage/Ausgabe: 8. Auflage 2022 (Stand Februar 2022), Seitenzahl/Blattzahl: 306, Keyword: Bewachungsverordnung; DGUV Vorschrift 23; Gesetzessammlung; Gewerbeordnung; MSS; Meister für Schutz und Sicherheit; Werkschutzmeister, Fachschema: Jura~Recht / Jura~Recht~Jurisprudenz~Recht / Rechtswissenschaft~Rechtswissenschaft~Sicherheitsdienst~Sicherheitsrecht, Fachkategorie: Rechtswissenschaft, allgemein, Region: Deutschland, Sprache: Deutsch, Zeitraum: 21. Jahrhundert (2000 bis 2100 n. Chr.), Bildungszweck: Lehrbuch, Skript, Interesse Alter: empfohlenes Alter: ab 17 Jahren, Altersempfehlung / Lesealter: 18, ab Alter: 17, Imprint-Titels: Meister für Schutz und Sicherheit - Handlungsspezifische Qualifikationen, Warengruppe: HC/Recht/Sonstiges, Fachkategorie: Recht: Lehrbücher, Skripten, Prüfungsbücher, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung, Verlag: Mission: Weiterbildung. GmbH, Länge: 206, Breite: 145, Höhe: 23, Gewicht: 498, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2258042, Vorgänger EAN: 9783961551750 9783961550524 9783943370829 9783943370515 9783943370331, Alternatives Format EAN: 9783961551910, Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0010, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Hardcover, Unterkatalog: Lagerartikel,25,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wann Betriebsausgabe?
Eine Betriebsausgabe liegt vor, wenn ein Aufwand durch den Betrieb verursacht wird und dieser Aufwand zur Erzielung von Einnahmen notwendig ist. Betriebsausgaben können beispielsweise Kosten für Waren, Miete, Gehälter oder Werbung sein. Es ist wichtig, dass die Ausgaben nachweisbar und angemessen sind, um steuerlich anerkannt zu werden. Wann genau eine Ausgabe als Betriebsausgabe geltend gemacht werden kann, hängt von den steuerlichen Vorschriften des jeweiligen Landes ab. In der Regel müssen Betriebsausgaben im Rahmen der jährlichen Steuererklärung angegeben und belegt werden. **
-
Ist UST Vorauszahlung Betriebsausgabe?
Ist UST Vorauszahlung Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie z.B. der Art des Unternehmens und der Verwendung der Umsatzsteuervorauszahlung. Im Allgemeinen kann die Umsatzsteuervorauszahlung als Betriebsausgabe geltend gemacht werden, da sie zu den laufenden Kosten des Unternehmens gehört. Es ist wichtig, die steuerlichen Vorschriften und Regelungen in Bezug auf Umsatzsteuervorauszahlungen zu beachten, um sicherzustellen, dass sie ordnungsgemäß behandelt werden. Es wird empfohlen, sich mit einem Steuerberater oder einer Steuerberaterin in Verbindung zu setzen, um eine genaue Einschätzung für das jeweilige Unternehmen zu erhalten. **
-
Ist Lohn eine Betriebsausgabe?
Ist Lohn eine Betriebsausgabe? Ja, Lohn ist eine Betriebsausgabe, da es sich um eine Zahlung handelt, die ein Unternehmen an seine Mitarbeiter leistet, um deren Arbeitsleistung zu vergüten. Diese Kosten werden in der Regel in der Gewinn- und Verlustrechnung als Personalkosten erfasst und mindern somit den Gewinn des Unternehmens. Löhne und Gehälter sind somit ein wesentlicher Bestandteil der betrieblichen Kostenstruktur und müssen entsprechend in der Buchhaltung erfasst und verbucht werden. Letztendlich sind Löhne eine notwendige Ausgabe, um die Arbeitskraft der Mitarbeiter zu entlohnen und den Betrieb am Laufen zu halten. **
-
Ist Zwangsgeld eine Betriebsausgabe?
Ist Zwangsgeld eine Betriebsausgabe? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Zwangsgeldes und dem Grund für seine Erhebung. In der Regel sind Zwangsgelder, die aufgrund von Verstößen gegen gesetzliche Vorschriften oder behördliche Anordnungen verhängt werden, nicht als Betriebsausgaben absetzbar. Sie gelten eher als Strafzahlungen und sind somit nicht steuerlich absetzbar. Es ist ratsam, sich von einem Steuerberater oder einer anderen Fachperson beraten zu lassen, um die steuerliche Behandlung von Zwangsgeldern im konkreten Fall zu klären. **
Ähnliche Suchbegriffe für Betriebsausgabe
-
Monoflosse: Schwimmen und Tauchen wie ein Delfin. Training - Technik - AusrüstungSCHWIMMEN WIE EIN DELFIN Sie gleiten elegant durchs Wasser, schwimmen in anmutigen Wellenbewegungen wie Delfine oder Meerjungfrauen: Der neue Trendsport Monofin oder Mermaiding ist nicht nur schön anzusehen, er verlangt dem Schwimmer auch einiges an Kraft und Koordination ab. Doch ist die Monoflosse einmal gemeistert, können hohe Geschwindigkeiten erreicht werden. Die flexible Einzelflosse erlaubt dem Taucher dabei, die Schwimmbewegung eines Delfins zu imitieren. Dagmar Andres-Brümmer bietet in ihrem Buch einen umfassenden Überblick zu Training, Technik und Ausrüstung: * Monoflossenschwimmen für Anfänger: Wie erlerne ich die Schwimmtechnik? * Welche Monoflosse kaufen? Tipps zu Modellen, Material und weiterem Equipment * Finswimming, Freitauchen und Mermaiding: Schwimmen und Tauchen wie ein Delfin * Monoflossen für Kinder spielerisch lernen * Interessantes Hintergrundwissen und eindrucksvolle Bilder zum Flossenschwimmen Monofin und Mermaiding ? der neue Trend im Schwimm- und Tauchsport Ob im eigenen Pool, im Schwimmbad oder im Freiwasser: überall begeistern sich Wassersportler, Mermaids und Fitness-Fans für das Monoflosse-Schwimmen. Auch bei Kindern sind die hippen Flossen im Trend. Doch die Meerjungfrauenflosse kommt nicht nur bei Freizeitsportlern zum Einsatz. Sportlehrer und Profisportler haben Finswimming ebenfalls für sich entdeckt. Monoflossen eignen sich sogar zum Apnoetauchen, dem Freitauchen ohne Atemgerät. Voller Schwimmspaß mit nur einer Flosse ? entdecken auch Sie diese einzigartige Sportart für sich!19,90 €*Versand: 4,00 €Sichere Weiterleitung zum Anbieter
-
356 mm hitzebeständiger Spatel – Sicherheit und Schutz von Utensilien | Equipementpro356 mm hitzebeständiger Pfannenwender – Sicherheit und Schutz für Küchenutensilien | Equipementpro Schützen Sie Ihre Töpfe, Pfannen und Dosen mit dem hitzebeständigen Pfannenwender von Equipementpro (356 mm). Er besteht aus flexiblem Silikon und wurde speziell entwickelt, um Kratzer auf antihaftbeschichtetem Kochgeschirr zu vermeiden und dessen Lebensdauer zu verlängern. Mit seiner Hitzebeständigkeit bis 260 °C und dem langen, kühlen Griff ermöglicht dieser Pfannenwender sicheres Kochen und hält Ihre Hände von Hitzequellen fern. Sein ergonomisches Design und die integrierte Aufhängeöse ermöglichen eine einfache und praktische Aufbewahrung – ideal für vielbeschäftigte Profiküchen. Für ein noch kompletteres Set kombinieren Sie diesen Pfannenwender mit unserem 264 mm hitzebeständigen Pfannenwender von Equipementpro und unserem 255 mm professionellen Holzlöffel von Vogue – für all Ihre Kochbedürfnisse. Hitzebeständig bis 260 °C Weiches Silikon zum Schutz Ihres antihaftbeschichteten Kochgeschirrs Langer Griff für zusätzliche Sicherheit Cool-Touch-Griff für optimalen Komfort Leicht zu reinigen – spülmaschinenfest Praktisches Aufhängeloch für schnelles Aufbewahren Technische Daten: Marke: Equipementpro Länge: 356 mm Material: Weiches Silikon Gewicht: 120 g Hitzebeständig: bis 260 °C Pflegehinweise: Spülmaschinenfest10,59 €*Versand: 8,33 €Sichere Weiterleitung zum Anbieter
-
LEGO City: Folge 16 - Feuerwehr - Brandgefährlicher Einsatz - , Audio, 4013575901265Lego City: Folge 16 - Feuerwehr - Brandgefährlicher Einsatz Von, Leonine Audio, Sprecher: Patrick Bach,flemming Stein,till Huster,henning Nöhren,frank Gustavus, Sprache: Deutsch5,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Armwrestling/Armdrücken-Tisch - Profi Standard - Für Training und Wettkampf - Krafttraining Ausrüstung - Stabile AusführungRobuster Armwrestling-Tisch für anspruchsvolles Krafttraining - mit verstärkter Konstruktion, dicken Polstern und ergonomischen Griffen für zuverlässige Stabilität bei Training und Wettkampf. Warum dieses Modell überzeugt Wettkampftaugliche Stabilität dank Stahlkonstruktion mit bis zu 1.000 kg statischer Traglast.Komfortable PolyurethanPolsterung mit ca. 4 cm Stärke schont Unterarme und Gelenke.Ergonomische Handhabung mit professionellen Griffen und verstellbaren Unterarmauflagen für Rechts- und Linkshänder.Langlebige Materialien: Eisenplatte, Edelstahl, Holz, Polyurethanund EVA mit schützender Kunststoffbeschichtung.Vielseitig einsetzbar zu Hause, im Büro, im Studio oder im Freien - freistehend und stabil. Wettkampftaugliche Stabilität Die verstärkte Rahmenkonstruktion bietet eine statische Tragfähigkeit von bis zu 1.000 kg und hält intensiven Duellen stand - ohne Kippen oder Verformen. Ideal für seriöses Krafttraining und ambitionierte Matches. Komfortable PolyurethanPolsterung Die T329,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Ist Trinkgeld eine Betriebsausgabe?
Ist Trinkgeld eine Betriebsausgabe? Trinkgeld, das von Kunden gegeben wird, ist in der Regel keine Betriebsausgabe, da es nicht vom Unternehmen selbst gezahlt wird. Es handelt sich vielmehr um eine freiwillige Zahlung, die direkt an die Mitarbeiter geht. Unternehmen können jedoch Trinkgeld als Betriebsausgabe geltend machen, wenn sie es an ihre Mitarbeiter weitergeben, beispielsweise in Form von Trinkgeld-Pools oder -Fonds. In diesem Fall kann das Trinkgeld als Lohnkosten verbucht werden. Es ist wichtig, die steuerlichen Vorschriften in Bezug auf Trinkgeld genau zu beachten, um mögliche Konsequenzen zu vermeiden. **
-
Ist die Vorsteuer eine Betriebsausgabe?
Ist die Vorsteuer eine Betriebsausgabe? Die Vorsteuer ist grundsätzlich keine Betriebsausgabe, sondern ein Teil des Umsatzsteuersystems. Sie stellt die vom Unternehmen gezahlte Umsatzsteuer auf Eingangsleistungen dar und kann vom Unternehmen als Vorsteuer geltend gemacht werden. Somit mindert die Vorsteuer letztendlich die zu zahlende Umsatzsteuer an das Finanzamt. Es handelt sich also um einen durchlaufenden Posten, der die Liquidität des Unternehmens beeinflusst, aber keine direkte Auswirkung auf den Gewinn hat. Es ist wichtig, die Vorsteuer korrekt zu erfassen und zu dokumentieren, um mögliche steuerliche Vorteile optimal nutzen zu können. **
-
Ist die Gewerbesteuer eine Betriebsausgabe?
Ist die Gewerbesteuer eine Betriebsausgabe? Die Gewerbesteuer ist grundsätzlich keine Betriebsausgabe, da sie auf den Gewinn eines Unternehmens erhoben wird und nicht direkt mit den betrieblichen Ausgaben zusammenhängt. Sie mindert jedoch den Gewinn, der als Bemessungsgrundlage für die Einkommensteuer dient. Somit kann die Gewerbesteuer indirekt die Steuerlast des Unternehmens beeinflussen. Es ist wichtig, die Gewerbesteuer bei der Kalkulation von betrieblichen Kosten und der Gewinnermittlung zu berücksichtigen. Letztendlich ist die Gewerbesteuer eine Steuer, die von Unternehmen an die Gemeinde gezahlt wird und nicht als direkte Betriebsausgabe geltend gemacht werden kann. **
-
Ist die USt eine Betriebsausgabe?
Ist die Umsatzsteuer (USt) eine Betriebsausgabe? Diese Frage lässt sich nicht pauschal beantworten, da es darauf ankommt, in welchem Zusammenhang die Umsatzsteuer anfällt. Grundsätzlich ist die USt, die ein Unternehmen auf seine Umsätze erhebt und an das Finanzamt abführt, keine Betriebsausgabe, da sie letztendlich vom Endverbraucher getragen wird. Jedoch kann die gezahlte USt für betriebliche Anschaffungen und Ausgaben als Vorsteuer geltend gemacht werden, was die steuerliche Belastung des Unternehmens verringert. In diesem Sinne kann die USt als durchlaufender Posten betrachtet werden, der steuerlich verrechnet wird. Letztendlich ist es wichtig, die USt korrekt zu verbuchen und bei der Umsatzsteuervoranmeldung zu berücksichtigen, um steuerliche Vorteile zu nutzen und mögliche Nachzahlungen zu vermeiden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.